Yazar: Abdulsamed Veli
AB, 2027’den itibaren büyük nakit ödemelere sınır getiriyor, banka ve kripto hesaplarını AB düzeyinde birbirine bağlıyor. Dijital euro için hazırlıklar sürüyor.
Avrupa Birliği, kara para aklama ve terörün finansmanıyla mücadele gerekçesiyle finansal sistemin denetimini güçlendiriyor. Önümüzdeki yıllarda devreye girecek düzenlemeler nakit kullanımını, hesap kayıtlarını ve kripto hizmetlerini kapsıyor. Aynı dönemde Avrupa Merkez Bankası (ECB) dijital euro için teknik hazırlıklarını sürdürüyor.
Sosyal medyada dolaşan “AB vatandaşlarının parasına el koyacak” ya da “nakit tamamen yasaklanacak” iddiaları mevzuata dayanmıyor. Asıl değişim daha teknik: Finansal hesaplar daha kolay tespit edilebilir hale geliyor, denetim ve bilgi paylaşımı AB düzeyinde koordine ediliyor.
Nakit ödemelerde 10 bin euro sınırı
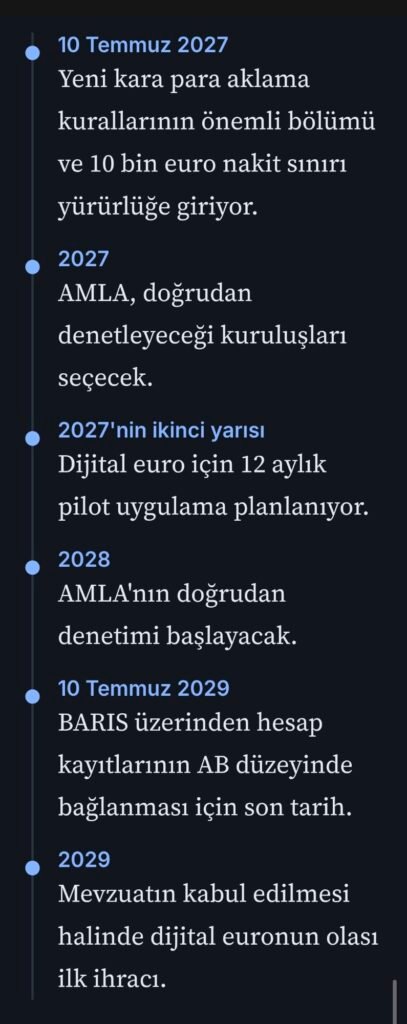
AB’nin 2024’te kabul ettiği kara para aklamayla mücadele düzenlemesi, mal ve hizmet ödemelerinde nakit kullanımına 10 bin euro üst sınır getiriyor. Kural 10 Temmuz 2027’den itibaren uygulanacak. Üye ülkeler daha düşük sınır belirleyebilecek. Ticari faaliyet kapsamında olmayan, gerçek kişiler arasındaki ödemeler bu sınırın dışında tutuluyor.
Düzenleme, bir kişinin 10 bin eurodan fazla paraya sahip olmasını yasaklamıyor. Banka hesabında, yatırım hesabında veya başka yasal varlıklarda bu tutarın üzerinde para bulunabilir. Sınırlanan, belirli ticari işlemlerde yüksek tutarlı nakit kullanımı.
Hesaplar AB düzeyinde birbirine bağlanıyor
AB’nin 2024/1640 sayılı direktifi, üye ülkelerin kişilerin sahip olduğu veya kontrol ettiği finansal hesapları tespit etmeye yarayan merkezi otomatik mekanizmalar kurmasını öngörüyor. Kapsamda şunlar yer alıyor:
- Banka hesapları,
- IBAN’lar ve sanal IBAN’lar
- Menkul kıymet hesapları
- Kripto varlık hesapları
- Bazı durumlarda kiralık kasa bilgileri
Bu ulusal kayıtlar, Avrupa Komisyonu’nun geliştireceği Bank Account Registers Interconnection System (BARIS) üzerinden birbirine bağlanacak. Bağlantının 10 Temmuz 2029’a kadar kurulması gerekiyor.
Sistemin amacı vatandaşların günlük harcamalarını izlemek değil, bir kişiye ait hesapların hızlıca tespit edilmesini sağlamak. Erişim, veri koruma kurallarına tabi. Ancak hesap bilgilerinin sınır ötesi daha hızlı bulunabilmesi, hangi makamın hangi şartlarda ve ne kadar süreyle erişebileceği sorusunu gündeme getiriyor.
Yeni denetim otoritesi: AMLA
Frankfurt merkezli Avrupa Kara Para Aklama ve Terörizmin Finansmanıyla Mücadele Otoritesi (AMLA), ulusal makamlar arasındaki işbirliğini güçlendirmek ve riskleri ortak yöntemlerle değerlendirmek üzere kuruldu. Plana göre 2027’de, doğrudan denetlenecek 40’a kadar yüksek riskli finans kuruluşu seçilecek. Doğrudan AB düzeyindeki denetim 2028’de başlayacak. Böylece AB, kara para aklama denetiminde ulusal sistemlerin üzerine bir AB katmanı ekliyor.
Kripto paralarda anonimlik daralıyor
Bitcoin ve diğer kripto paralar AB’de yasaklanmıyor. Ancak kripto varlık hizmet sağlayıcılarının müşteri tanıma ve kara para aklamayla mücadele yükümlülükleri genişliyor. Düzenleme, bu sağlayıcıların anonim hesap sunmasını ve işlemleri anonimleştirmeye yarayan hesapları yasaklıyor. Yalnızca donanım veya yazılım sağlayan, kullanıcının kendi kontrolündeki (self-hosted) cüzdanlara erişimi olmayan sağlayıcılar bu yasak kapsamında aynı şekilde değerlendirilmiyor.
Dijital euro: Henüz yürürlükte değil
ECB, dijital euroyu nakdin dijital karşılığı bir merkez bankası parası olarak tasarlıyor. Gerekli AB mevzuatının 2026’da kabul edilmesi halinde 2029’da olası ilk ihraca hazır olmayı hedefliyor. 2027’nin ikinci yarısında 12 aylık bir pilot uygulama planlanıyor. Dijital euro henüz kullanılabilir değil. İhraç kararı, ilgili mevzuat kabul edildikten sonra verilecek.
ECB’nin mevcut tasarımına göre:
- Programlanabilir para olmayacak. Dijital euro belirli bir ürün, bölge, tarih veya amaçla sınırlandırılmayacak.
- Nakit ortadan kalkmayacak. ECB, dijital euronun nakde ek bir seçenek olduğunu savunuyor.
- Mahremiyet hedefi var. Çevrimdışı ödemelerde nakde benzer mahremiyet öngörülüyor. Çevrimiçi ödemelerde Eurosystem’in kullanıcı kimliğini doğrudan ödeme bilgileriyle ilişkilendirmemesi hedefleniyor. Kara para aklama ve dolandırıcılık kontrolleri bankalar ve ödeme hizmet sağlayıcılarınca yürütülecek.
Dolayısıyla “ECB her vatandaşın ne satın aldığını görecek” ifadesi mevcut tasarımı doğru yansıtmıyor.
Tartışmanın odağı: Finansal mahremiyet
Uzun süreli ödeme verileri; kişinin nerede bulunduğu, hangi hizmetleri kullandığı, gelir ve harcama alışkanlıkları gibi pek çok konuda çıkarım yapılmasına imkân tanıyabilir. Yapay zekâ ve büyük veri analizi bu verilerin otomatik değerlendirilmesini mümkün kılıyor. Bu nedenle tartışma, “Devlet hesabımı görebilir mi?” sorusunun ötesine geçiyor:
- Risk puanları nasıl oluşturuluyor?
- Hangi işlemler şüpheli sayılıyor?
- Hatalı bir risk işareti nasıl düzeltilecek?
- Hangi kurumlar veriye erişebilecek ve veri ne kadar süre saklanacak?
- Farklı ülkelerdeki veriler veya başka kamu verileriyle birleştirme yapılabilecek mi?
Nakit de bu tartışmanın merkezinde, çünkü elektronik kayıt oluşturmayan nadir ödeme araçlarından biri. Hukuken var olmasına rağmen günlük hayatta kullanım alanının daralması ise ayrı bir soru olarak öne çıkıyor.
Kritik tarihler